 IT
 EN
Nel 2007 vendetti una casa ad Aprilia a una famiglia albanese. L’atto fu stipulato a Roma e la proprietà venne acquistata per metà dalla moglie e per metà dal marito. Erano contenti: le chiavi in mano, i figli da iscrivere a scuola nel quartiere, la sensazione di aver messo radici. Nessuno di noi immaginava quanto sarebbe cambiato, di lì a poco, il mercato immobiliare.
Quello che nessuno vedeva
Non fu semplicemente la scelta di due persone: fu la decisione di una famiglia dentro un meccanismo più grande di lei. Negli anni precedenti, l’aumento dei prezzi delle case e la disponibilità di credito avevano alimentato la fiducia nell’acquisto. Accendere un mutuo sembrava un passo naturale verso una vita più stabile. Anche il valore dell’immobile dato in garanzia contribuiva a sostenere quella fiducia.
Il crollo
Quando il mercato cambiò, venne meno la certezza sulla quale tanti avevano costruito il proprio futuro: l’idea che il valore della casa sarebbe rimasto sufficiente a coprire il debito. Le conseguenze pesarono soprattutto sulle famiglie più fragili, che avevano acquistato indebitandosi negli anni dei prezzi più alti.
Per quella famiglia, alla difficoltà economica si aggiunse la malattia. E fu il colpo decisivo. La signora si ammalò di tumore. La casa, che aveva rappresentato il segno di una vita finalmente costruita, divenne il luogo di un futuro sempre più incerto. A un certo punto fu chiaro che non riuscivano più a farcela: le rate non erano sostenibili e il debito residuo superava ormai di molto il valore dell’immobile.
Tornarono da me per chiedermi di fare qualcosa. Lei mi raccontò della malattia; si sollevò la maglietta e mi mostrò la cicatrice dell’operazione subita qualche mese prima. Era fiduciosa di guarire. Mi chiese di darle la mia parola che li avrei aiutati.
Le risposi che avrei trovato una soluzione, pur nutrendo le comprensibili riserve che accompagnano noi professionisti quando siamo chiamati ad affrontare situazioni dall’esito apparentemente impossibile. Il valore della casa corrispondeva a circa un terzo del debito residuo. Ciò che le stava a cuore, sopra ogni altra cosa, era preservare la propria famiglia dalle conseguenze di quella difficile vicenda. Dalle sue parole emergeva con chiarezza come la preoccupazione per il marito e per i figli precedesse ogni riguardo per sé stessa.
La banca, quella relazione, la promessa
All’interno della banca che aveva concesso il mutuo trovai un dirigente capace di ascoltare e di ragionare con concretezza. In una vicenda che rischiava di essere trattata soltanto come una posizione debitoria, scelse di considerare anche la situazione delle persone coinvolte. Mi chiese una relazione accurata sul valore dell’immobile e su tutte le attività che avevo svolto per venderlo. La redassi.
Nel frattempo, la signora morì.
Mi trovai allora davanti a una promessa fatta a una persona che non c’era più. Ricordo di essermi chiesta, con lo smarrimento dei momenti più difficili, che cosa avrei potuto fare adesso. Ma una promessa non si estingue con chi l’ha ricevuta.
Mi sembrava che lei continuasse a guardarmi, se così posso dire, da dove si trovava. Davanti a me c’erano suo marito e tre figli — due ragazzi e una ragazza — che, alla morte della madre, erano ancora minorenni ed erano diventati suoi eredi. Il più piccolo era nato appena tre anni prima dell’acquisto della casa.
Il quadro era complesso. Sullo stesso immobile gravava un pignoramento per circa duecentomila euro. Occorreva tutelare i diritti degli eredi minorenni, ottenere le autorizzazioni necessarie e affrontare una procedura esecutiva già in corso.
Lasciare che la vicenda seguisse il proprio corso giudiziario sarebbe stata la strada più semplice per tutti, me compresa.
Il giorno dell’atto
Non lasciai che accadesse.
Con il nostro avvocato predisponemmo la richiesta al giudice tutelare, perché i ragazzi erano minorenni e occorreva l’autorizzazione per disporre dei loro diritti sull’immobile. Ottenemmo quanto serviva e arrivammo a un accordo di saldo e stralcio: settantottomila euro per chiudere definitivamente la posizione debitoria della famiglia.
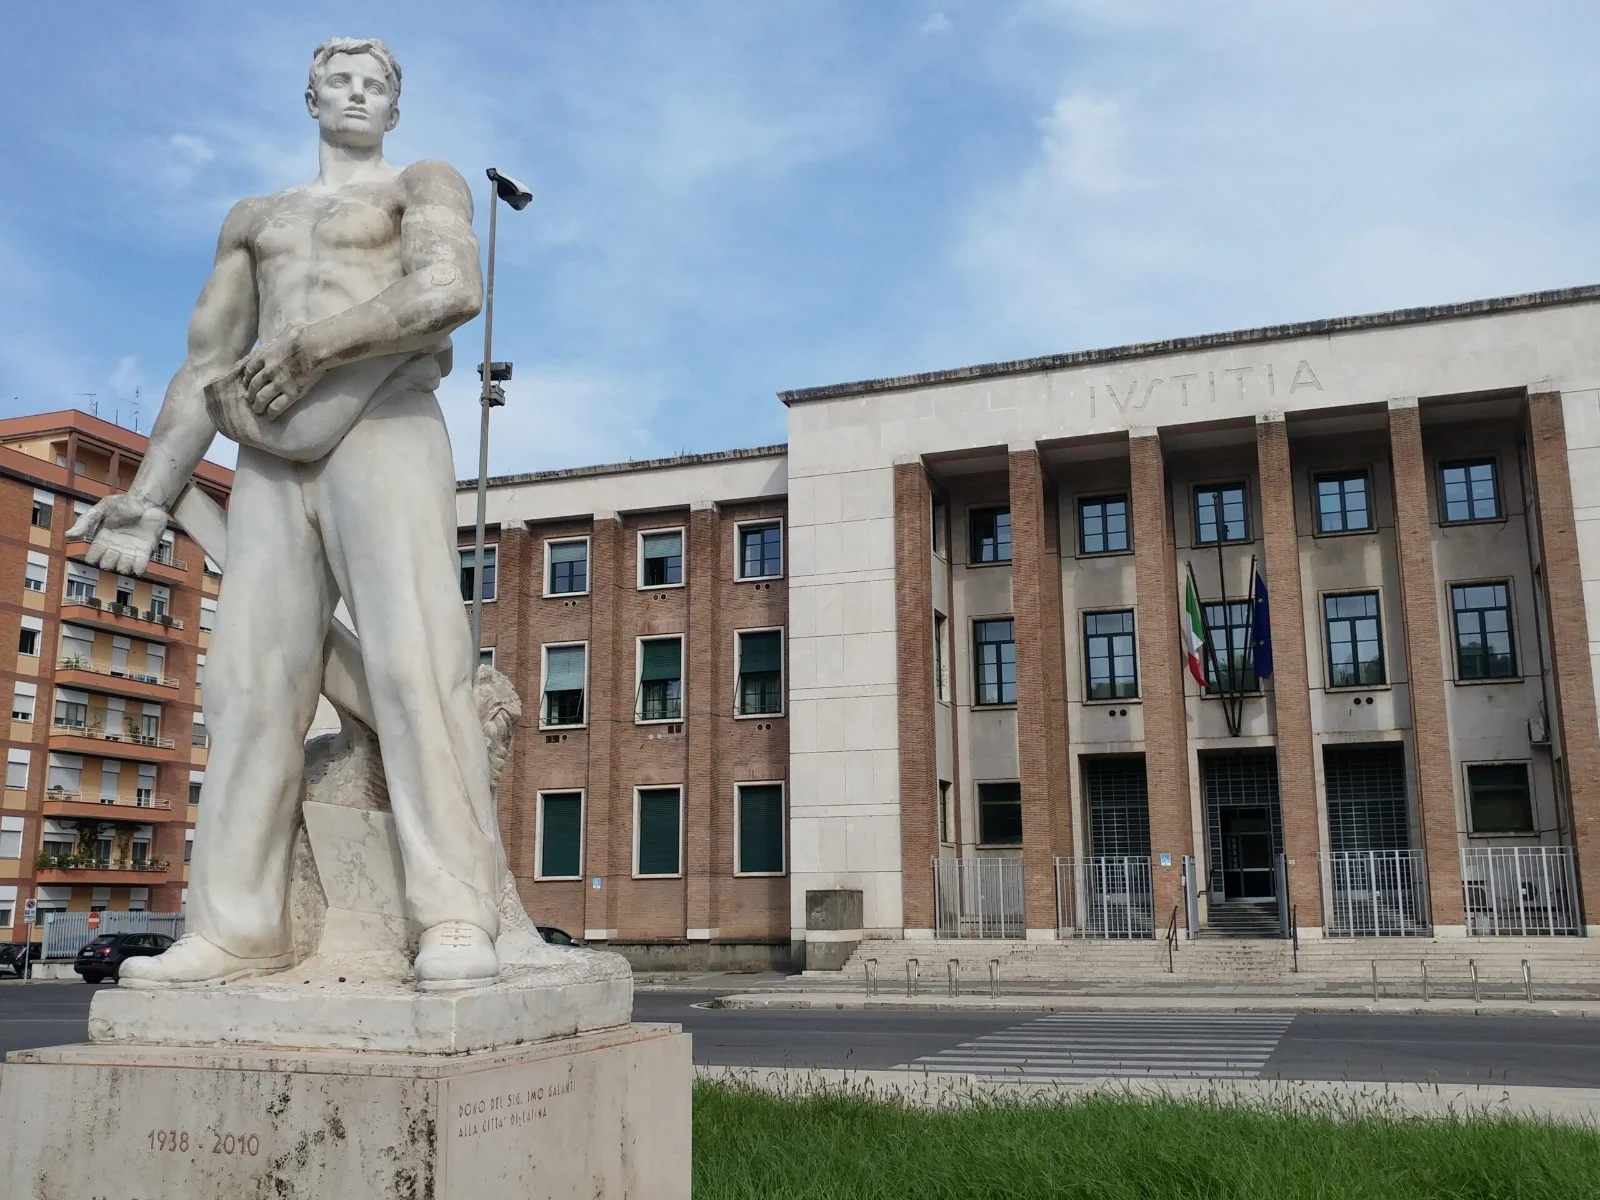
L’operazione richiese anche il coordinamento con una seconda banca e con il mutuo intestato all’acquirente. Il percorso si concluse in un giorno di febbraio del 2015, al Tribunale di Latina.
Qui devo fermarmi, perché è il passaggio che ancora oggi mi stringe la gola. L’atto non fu stipulato in uno studio notarile, ma nei corridoi del Tribunale. Da una parte si curavano, davanti al giudice dell’esecuzione, gli adempimenti per chiudere la procedura; dall’altra, il notaio procedeva alla stipula della compravendita. Due passaggi distinti si compirono nello stesso pomeriggio, a pochi metri l’uno dall’altro.
Erano presenti il padre, che interveniva per sé e, in forza dell’autorizzazione ottenuta, per i figli ancora minorenni; il figlio maggiore, nel frattempo divenuto maggiorenne; e l’acquirente.
Fu così che mantenni la promessa. La casa venne venduta con un atto notarile, attraverso una compravendita che consentì di chiudere la vicenda debitoria. I tre ragazzi non avrebbero dovuto portare con sé il peso di quel debito.
Quello che il catasto non dice
Se guardate la visura storica di quell’immobile, trovate la sua costituzione, il passaggio a una prima proprietaria, l’acquisto dei due coniugi, la successione e il passaggio all’attuale proprietario. Le date ci sono; sul piano formale, la sequenza è ricostruita.
Eppure quella riga — «voltura per successione» — è, per il catasto, una pratica. Per me e per quattro persone rimanda alla perdita di una donna alla quale avevo fatto una promessa.
Il registro annota le date. Non dice che cosa le avessi promesso, né con quale fatica abbia mantenuto la parola data. Non racconta che tutto si concluse in un corridoio di tribunale, con un giudice e un notaio a pochi passi: l’uno impegnato nella chiusura della procedura esecutiva, l’altro nella compravendita che avrebbe aperto un nuovo capitolo per quella casa.
Non racconta della malattia, dei tre figli, dell’autorizzazione del giudice tutelare o di un dirigente di banca che scelse di considerare anche le persone.
E non racconta delle tante famiglie che, in quegli stessi anni e in condizioni simili, non trovarono un aiuto capace di condurle a una soluzione. Il registro annota la sorte di un immobile; non ha caselle per la sorte delle persone.
Questa, per me, è una storia di casa venduta: la parte che conta di più non entra nella visura.
Maria Ippoliti · ClouCasa®